企业会计准则视角下贵金属投资代理业务的会计科目设置与主要会计处理
一、业务概述
贵金属投资代理业务,是指企业(代理方)接受客户委托,代理客户进行贵金属(如黄金、白银、铂金等)的买卖、托管、交割等相关投资活动,并收取代理手续费或佣金的业务模式。在该业务中,代理方通常不承担贵金属价格变动的主要风险,仅提供交易通道、结算、托管等中介服务。
根据《企业会计准则》及相关应用指南,代理方对该业务的会计处理核心在于:区分自营与代理、确认代理收入、核算代收代付款项及受托资产。
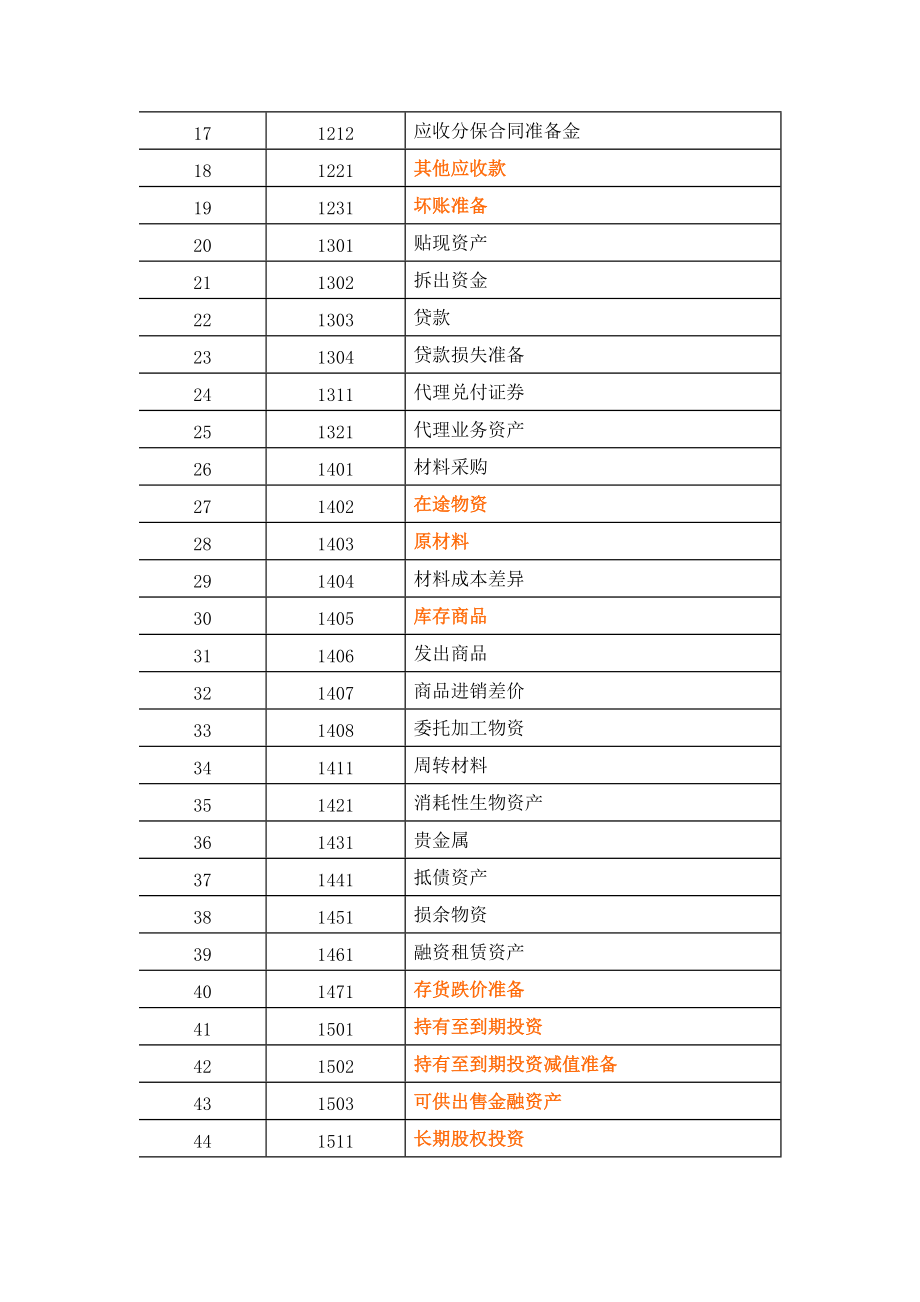
二、涉及的主要会计科目
(一)资产类科目
- 银行存款:用于核算代理业务中客户存入的交易保证金、备付金及代理方收取的手续费。
- 其他货币资金——贵金属交易保证金:核算代理方存入交易所或上级代理机构的保证金。
- 应收账款——代理手续费:核算应向客户或交易所收取的代理手续费。
- 代理业务资产(或受托代理资产):核算代理方受托持有的客户贵金属实物或交易头寸。该科目为新金融工具准则下常用科目,也可在“其他资产”下设置明细。
- 应收款项——客户透支款:如允许客户透支交易,核算应收客户款项。
(二)负债类科目
- 代理业务负债(或受托代理负债):核算代理方应付客户的贵金属实物、交易结算款及客户保证金。
- 应付账款——交易所或上级代理:核算应付交易所的手续费、交割款等。
- 应付手续费及佣金:核算应付居间人、渠道方的佣金。
- 其他应付款——客户保证金:核算客户存入的保证金(如不通过代理业务负债核算)。
(三)损益类科目
- 手续费收入——贵金属代理手续费收入:核算代理买卖、交割、托管等取得的手续费。
- 利息收入:核算客户保证金存款产生的利息(若约定归代理方)。
- 投资收益:核算代理方自有资金参与贵金属交易的投资损益(如自营与代理未严格分离)。
(四)成本类科目
- 手续费支出:核算代理方支付给交易所、清算机构的手续费。
- 业务及管理费:核算代理业务人员薪酬、系统维护费等直接费用。
三、主要会计处理
(一)客户存入保证金的处理
代理方收到客户存入的保证金时,不确认为代理方收入,而是作为代收款项核算:
借:银行存款
贷:其他应付款——客户保证金(或代理业务负债——客户保证金)
若代理方需将保证金存入交易所:
借:其他货币资金——贵金属交易保证金
贷:银行存款
(二)代理客户买卖贵金属的处理
1. 代理买入
代理方按客户指令买入贵金属,成交金额由客户承担,代理方仅核算代收代付及手续费。
借:代理业务资产——客户贵金属(按成交价)
贷:代理业务负债——客户结算款(或银行存款,若直接划付)
同时确认代理手续费:
借:银行存款(或应收账款——代理手续费)
贷:手续费收入——贵金属代理手续费收入
应交税费——应交增值税(销项税额)
2. 代理卖出
借:代理业务负债——客户贵金属(或银行存款)
贷:代理业务资产——客户贵金属
手续费收入——贵金属代理手续费收入
应交税费——应交增值税(销项税额)
(三)代理实物交割的处理
若客户提取实物贵金属,代理方将受托资产转出:
借:代理业务负债——客户贵金属(账面价值)
贷:代理业务资产——客户贵金属
同时收取交割手续费:
借:银行存款
贷:手续费收入——贵金属代理手续费收入
应交税费——应交增值税(销项税额)
(四)期末估值与风险处理
- 受托资产和负债通常按客户指令成交价或公允价值后续计量,但代理方不承担价格风险,故公允价值变动不影响代理方损益。
- 若代理方对客户保证金负有保管责任,应定期核对“代理业务资产”与“代理业务负债”,确保账实相符。
- 如发生客户违约或透支,应将应收款项转入“其他应收款——客户透支款”,并计提坏账准备。
(五)手续费收入的确认时点
根据《企业会计准则第14号——收入》,代理手续费应在代理服务完成(交易成交、交割完成或托管服务提供)时确认,通常为某一时点或时段履约义务。具体:
- 代理买卖:成交日确认;
- 代理交割:交割日确认;
- 代理托管:按托管期间分期确认。
四、列报与披露
- 资产负债表:代理业务资产与代理业务负债应分别列示,不得相互抵销(除非满足抵销条件)。“代理业务负债——客户保证金”应在“其他应付款”或单独项目反映。
- 利润表:代理手续费收入在“营业收入”或“手续费及佣金收入”项目列示,相关支出在“营业成本”或“手续费及佣金支出”列示。
- 附注披露:应披露代理业务的规模、客户保证金余额、代理手续费收费标准、风险控制措施,以及是否存在自有资金参与代理业务的情况等。
五、风险与合规提示
- 资金隔离:客户保证金应与代理方自有资金分户管理,避免混同。
- 自营与代理分离:若代理方同时自营贵金属,应分别核算,防止利益冲突。
- 增值税处理:代理手续费按“经纪代理服务”缴纳增值税,税率一般为6%;实物交割可能涉及货物销售,需关注增值税链条。
- 反洗钱与客户适当性:贵金属投资代理业务还需遵守反洗钱、投资者适当性等监管要求,会计记录应支持合规检查。
六、
贵金属投资代理业务在会计处理上应遵循“代理业务实质”原则,确保代理方仅确认自身的手续费收入和相关成本,代收代付及受托资产通过代理业务资产/负债科目过渡核算。企业应结合《企业会计准则》及应用指南,合理设置会计科目,准确确认收入与费用,并充分进行信息披露,以真实反映代理业务的财务状况和经营成果。
如若转载,请注明出处:http://www.zopap2p.com/product/42.html
更新时间:2026-10-18 22:01:39